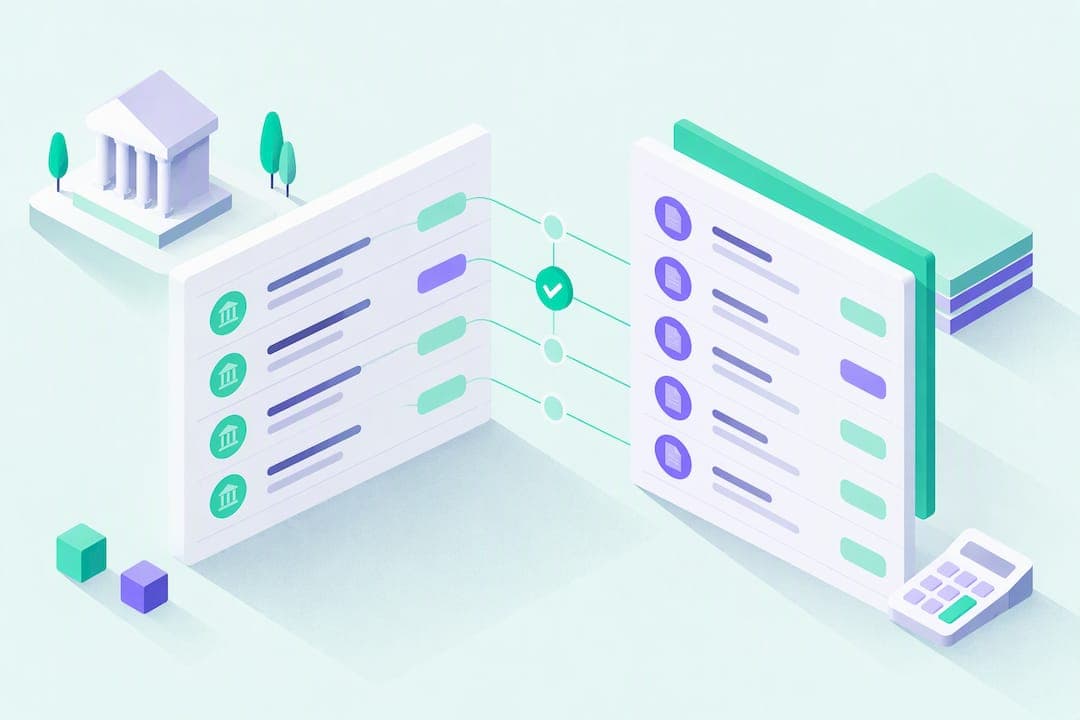
Le rapprochement bancaire consiste à comparer le relevé bancaire au compte 512 et à justifier chaque écart entre les deux. L'objectif est simple : obtenir un solde identique des deux côtés, ou à défaut une liste claire d'opérations en attente. Cette vérification régulière s'inscrit dans l'obligation de tenir une comptabilité fiable et sincère.
En bref:
- Un rapprochement bancaire mensuel permet d'identifier rapidement erreurs, opérations suspectes et écarts, garantissant une gestion de trésorerie précise.
- La régularisation régulière de ces écarts facilite une clôture d'exercice plus rapide et une fiabilité renforcée du compte 512.
- La fréquence recommandée varie : minimum mensuelle, hebdomadaire si le volume d'opérations est élevé ou multiple utilisateurs, avec archivage rigoureux.
- La distinction entre rapprochement bancaire et lettrage est essentielle : le premier vérifie la cohérence du solde, le second suit le paiement des factures.
- Lors d'un contrôle, la priorité doit être donnée à l'identification d'opérations inhabituelles ou frauduleuses, en contactant rapidement la banque si nécessité.
Table des matières
- Pourquoi le rapprochement bancaire change votre gestion de trésorerie
- Ce que dit la loi et à quelle fréquence rapprocher ses comptes
- Rapprochement bancaire et lettrage comptable : deux contrôles distincts
- Comment établir un état de rapprochement bancaire étape par étape
- Excel ou logiciel connecté : quand changer d'outil
- Détecter une opération suspecte pendant le rapprochement
- Ce que l'expérience du terrain nous apprend sur le rapprochement
- Simplifier le rapprochement au quotidien avec Flunea
- Questions fréquentes
- Sources
Pourquoi le rapprochement bancaire change votre gestion de trésorerie
Rapprocher ses comptes, c'est confronter ligne à ligne ce que votre comptabilité enregistre et ce que la banque a réellement traité. Un chèque émis le 28 du mois peut rester en circulation plusieurs semaines avant d'être débité, tandis qu'un prélèvement de frais bancaires apparaît sur le relevé sans qu'aucune écriture n'ait été saisie au compte 512. Sans ce contrôle, ces décalages s'accumulent et faussent votre vision du solde disponible.
Les bénéfices dépassent la simple conformité comptable :
- vous détectez rapidement une erreur de saisie ou un doublon d'écriture ;
- vous repérez une opération suspecte avant qu'elle ne s'aggrave ;
- vous pilotez votre trésorerie sur des chiffres réels, pas sur une estimation ;
- vous préparez une clôture d'exercice plus rapide, avec des écarts déjà justifiés.
Le rapprochement bancaire reste l'un des contrôles internes les plus simples à mettre en place pour sécuriser la fiabilité du compte 512, selon les ressources de référence sur l'état de rapprochement bancaire. Pour une petite structure, c'est souvent le seul filet de sécurité avant que l'expert-comptable ne voie passer les chiffres.
Ce que dit la loi et à quelle fréquence rapprocher ses comptes
L'article L123-12 du Code de commerce impose à toute entreprise commerciale de tenir une comptabilité régulière et de contrôler annuellement l'existence et la valeur de ses éléments actifs et passifs. Le rapprochement bancaire n'est pas nommé explicitement, mais il reste l'outil le plus direct pour garantir que le compte 512 reflète la réalité bancaire, condition nécessaire à cette sincérité comptable. Les fiches pratiques de Service-public rappellent d'ailleurs cette exigence de fiabilité des comptes pour toute entreprise.
En pratique, voici les repères qui fonctionnent pour la plupart des TPE et PME :
- un rapprochement mensuel minimum, calé sur la réception du relevé bancaire ;
- un contrôle hebdomadaire si le volume d'opérations est élevé ou si plusieurs personnes saisissent des écritures ;
- un rapprochement systématique à la clôture d'exercice, avant transmission à l'expert-comptable.
Conseil de pro : archivez chaque état de rapprochement avec ses justificatifs : un relevé annoté vaut souvent plus qu'une explication orale lors d'un contrôle.
Rapprochement bancaire et lettrage comptable : deux contrôles distincts
Ces deux pratiques se confondent souvent, alors qu'elles répondent à des questions différentes. Le rapprochement bancaire compare votre compte 512 au relevé de la banque pour vérifier que les deux soldes concordent. Le lettrage, lui, consiste à associer une facture à son règlement dans les comptes de tiers, clients ou fournisseurs, pour suivre ce qui reste dû.
- le rapprochement répond à « mon solde bancaire comptable est-il juste ? » ;
- le lettrage répond à « cette facture a-t-elle été payée ou reste-t-elle ouverte ? » ;
- dans l'ordre pratique, on rapproche d'abord la banque, puis on lettre les comptes clients et fournisseurs à partir des règlements confirmés.
Prenons un cas simple : un virement client de 1 200 euros apparaît sur le relevé. Le rapprochement confirme que l'encaissement est bien arrivé en banque. Le lettrage, ensuite, rattache ce virement à la facture correspondante pour solder le compte client.
Comment établir un état de rapprochement bancaire étape par étape
Voici la méthode que suivent la plupart des cabinets pour un rapprochement sans mauvaise surprise.
- Rassemblez vos pièces : relevé bancaire de la période, extrait du grand livre du compte 512, et justificatifs des opérations récentes (factures, virements, prélèvements).
- Vérifiez le solde d'ouverture des deux côtés. S'il ne concorde pas avec le rapprochement précédent, isolez les écritures antérieures à la première opération commune avant d'aller plus loin.
- Pointez chaque opération dans l'ordre chronologique, en cochant au fur et à mesure ce qui figure à la fois en comptabilité et sur le relevé.
- Dressez deux listes : les opérations présentes en comptabilité mais absentes du relevé, et l'inverse. Additionnez-les pour recalculer un solde bancaire théorique.
- Régularisez les écarts : frais bancaires non saisis, agios, virement comptabilisé deux fois. Chaque régularisation doit être documentée, même brièvement.
- Validez et archivez l'état de rapprochement signé, puis mettez à jour votre procédure de contrôle interne si un écart s'est répété plusieurs fois.
| Étape | Action principale | Document associé |
|---|---|---|
| 1 | Rassembler les pièces | Relevé bancaire, grand livre 512 |
| 2 | Vérifier le solde d'ouverture | Dernier état de rapprochement |
| 3 | Pointer les opérations | Relevé et journal de banque |
| 4 | Lister les écarts | Deux listes d'opérations non rapprochées |
| 5 | Régulariser | Justificatifs de frais ou d'écritures manquantes |
| 6 | Valider et archiver | État de rapprochement signé |
Excel ou logiciel connecté : quand changer d'outil
Un tableau Excel fait illusion tant que le volume d'opérations reste faible. Dès que plusieurs comptes bancaires entrent en jeu, ou que les écritures dépassent la cinquantaine par mois, le pointage manuel devient une source d'erreurs et un gouffre à temps.
Les solutions connectées fonctionnent différemment : une connexion sécurisée récupère automatiquement les opérations bancaires, puis des règles de correspondance rapprochent chaque mouvement avec son écriture comptable. Seules les exceptions, celles qui ne trouvent pas de correspondance automatique, remontent pour un contrôle humain.
- gain de temps net sur le pointage répétitif des opérations récurrentes ;
- réduction des erreurs de saisie manuelle et des doublons ;
- détection plus rapide des opérations inhabituelles, car elles ressortent immédiatement comme exceptions.
Pour choisir un outil adapté à une petite structure, regardez la sécurité de la connexion bancaire, la simplicité d'utilisation sans formation comptable, la tarification claire, la qualité du support et la possibilité d'exporter vers votre logiciel comptable.
Conseil de pro : ne cherchez pas l'automatisation à 100 % : gardez toujours un œil humain sur les opérations que le logiciel ne reconnaît pas.
Détecter une opération suspecte pendant le rapprochement
Le rapprochement bancaire sert aussi de filet de sécurité contre la fraude. Un virement sortant que personne n'a initié, un prélèvement d'un fournisseur inconnu, ou un montant qui ne correspond à aucune facture doivent déclencher une vérification immédiate, avant même de chercher à les classer comptablement.
La première réaction consiste à contacter votre banque pour signaler l'opération et demander un blocage ou une contestation si le délai le permet. En parallèle, vérifiez si l'accès à votre espace bancaire en ligne ou à votre logiciel de comptabilité a pu être compromis, notamment si plusieurs opérations suspectes apparaissent le même jour.
Documentez chaque signalement avec la date de détection, le montant concerné et les échanges avec la banque. Cette traçabilité compte autant pour votre dossier auprès de l'établissement bancaire que pour votre expert-comptable lors de la clôture.

Une bonne pratique consiste à comparer systématiquement les bénéficiaires habituels avant de pointer une opération : un changement de coordonnées bancaires d'un fournisseur régulier, même minime, mérite un appel de vérification avant tout règlement. C'est souvent à ce stade, lors du pointage ligne à ligne, que les tentatives de fraude par usurpation de fournisseur se révèlent, bien avant qu'elles n'apparaissent dans un rapport d'audit.
Ce que l'expérience du terrain nous apprend sur le rapprochement

Le point qui bloque le plus souvent n'est pas le pointage lui-même, mais un solde d'ouverture qui ne concorde pas. Plutôt que de tout reprendre depuis le début, isolez les écritures antérieures à la première opération commune : vous retrouvez l'origine du décalage bien plus vite.
Pour une petite structure, mieux vaut répartir clairement les rôles, même informellement, fixer une cadence fixe et conserver les archives au même endroit. Automatisez les rapprochements répétitifs, mais gardez un contrôle humain sur les exceptions et le lettrage.
— Bloys
Simplifier le rapprochement au quotidien avec Flunea
Le rapprochement manuel coûte du temps que peu de dirigeants de TPE ou PME ont à perdre. Notre solution synchronise automatiquement vos comptes bancaires et centralise les flux dans une seule interface, sans jargon financier ni tableur à entretenir.

- synchronisation automatique de vos comptes pour un rapprochement continu, sans ressaisie ;
- visibilité sur votre solde prévisionnel à 30, 60 et 90 jours, construite sur des données déjà rapprochées ;
- validation simple des opérations, pensée pour un dirigeant sans formation comptable.
Nous détaillons nos garanties de sécurité pour les synchronisations bancaires, et notre offre unique est accessible à un tarif mensuel indiqué sur notre site. Si vous voulez voir comment cela s'articule avec un suivi régulier, notre article sur le suivi de trésorerie hebdomadaire complète bien cette démarche. Pour démarrer, direction notre page d'accueil.
Questions fréquentes
Quel est le principe du rapprochement bancaire ?
Le principe consiste à comparer les écritures du compte 512 en comptabilité avec les opérations figurant sur le relevé bancaire, afin de vérifier que les deux soldes concordent. Les écarts identifiés, comme un chèque non encore débité ou des frais bancaires non saisis, sont ensuite listés et justifiés.
Quel est l'intérêt de faire un rapprochement bancaire ?
Ce contrôle garantit la fiabilité de votre comptabilité et vous permet de détecter rapidement une erreur de saisie, un doublon ou une opération suspecte. Il sert aussi de base solide pour piloter votre trésorerie sur des chiffres réels plutôt que sur une estimation.
Comment établir un état de rapprochement bancaire ?
Vous rassemblez le relevé bancaire et le grand livre du compte 512, vérifiez le solde d'ouverture, puis pointez chaque opération dans l'ordre chronologique. Les opérations non rapprochées sont listées des deux côtés, puis régularisées et documentées avant archivage de l'état signé.
Comment faire les états de rapprochement bancaire sans y passer des heures ?
Une connexion bancaire sécurisée associée à des règles de correspondance automatique traite la majorité des opérations répétitives, ne laissant remonter que les exceptions. Un contrôle hebdomadaire court, plutôt qu'une session unique en fin de mois, réduit nettement le temps consacré à cette tâche.